
不動産鑑定における事情補正とは?具体例で解説
取引事例比較法の事情補正とは、売り急ぎ・買い進み等の特殊な事情が取引価格に与えた影響を除去する手続き。減額すべき事情(場所的限定・中間利益目的等)、増額すべき事情(売り急ぎ・知識不足等)、どちらにもなる事情(競売・恩恵的取引等)を具体例で分類。多数の事例との比較対照で判定する方法も解説。
事情補正とは
不動産鑑定評価における事情補正とは、取引事例比較法の適用において、取引事例に特殊な事情が含まれている場合に、その影響を除去するために行う補正です。
取引事例等に係る取引等が特殊な事情を含み、これが当該取引事例等に係る価格等に影響を及ぼしているときは適切に補正しなければならない。
― 不動産鑑定評価基準 総論第7章第1節
不動産の取引は、必ずしも正常価格の前提条件を完全に満たした状態で行われるとは限りません。売り急ぎや買い進みといった特殊な事情が存在することがあり、こうした事情が取引価格に影響を及ぼしている場合には、適切な補正を施して正常な価格水準に引き直す必要があります。
本記事の役割
本記事は事情補正の具体例に絞って解説します。定義・補正の考え方・時点修正との順序は 事情補正とは?取引事例比較法における特殊事情の排除方法 にまとめています。
取引事例比較法における事情補正の位置づけ
取引事例比較法の適用手順において、事情補正は取引事例の選択後に行う最初の補正・修正です。
| 手順 | 内容 |
|---|---|
| 1. 取引事例の収集・選択 | 4つの要件を満たす事例を選択 |
| 2. 事情補正 | 特殊な事情の影響を除去 |
| 3. 時点修正 | 取引時点と価格時点の価格水準の差を修正 |
| 4. 地域要因の比較 | 近隣地域と事例の存する地域の要因比較 |
| 5. 個別的要因の比較 | 対象不動産と事例不動産の要因比較 |
| 6. 比準価格の算定 | 試算価格の決定 |
比準価格の算式は以下のとおりです。
特殊な事情とは
鑑定評価基準は、特殊な事情を次のように定義しています。
特殊な事情とは、正常価格を求める場合には、正常価格の前提となる現実の社会経済情勢の下で合理的と考えられる諸条件を欠くに至らしめる事情のことである。
― 不動産鑑定評価基準 総論第7章第1節
正常価格は、合理的な市場で十分な情報を持つ当事者間で成立する価格水準を前提としています。この前提を逸脱させるような事情が「特殊な事情」です。
事情補正の具体例
鑑定評価基準の留意事項は、補正すべき特殊な事情を3つのカテゴリーに分類して例示しています。
減額すべき特殊な事情
取引価格が正常水準より高い場合に、減額の補正を行う事情です。
| 事情 | 内容 |
|---|---|
| 場所的限定等による取引 | 営業上の理由で特定の場所を必要とするなど、特殊な使用方法を前提として取引された場合 |
| 特異な市場条件下の取引 | 極端な供給不足、先行きに対する過度に楽観的な見通し等の特異な市場条件の下で取引された場合 |
| 中間利益目的の取引 | 業者や系列会社間で中間利益の取得を目的として取引された場合 |
| 買手の知識不足による取引 | 買手が不動産に関し明らかに知識や情報が不足している状態で過大な額で取引された場合 |
| 対価以外の含有 | 売買代金の割賦払いによる金利相当額、立退料、離作料等の土地の対価以外のものが含まれて取引された場合 |
増額すべき特殊な事情
取引価格が正常水準より低い場合に、増額の補正を行う事情です。
| 事情 | 内容 |
|---|---|
| 売主の知識不足による取引 | 売主が不動産に関し明らかに知識や情報が不足している状態で過少な額で取引された場合 |
| 売り急ぎによる取引 | 相続、転勤等の事情により売り急いで取引された場合 |
減額または増額すべき特殊な事情
状況に応じて減額にも増額にもなり得る事情です。
| 事情 | 内容 |
|---|---|
| 恩恵的取引 | 金融逼迫、倒産時における法人間の恩恵的取引、知人・親族間等人間関係による恩恵的取引 |
| 不相応な費用考慮 | 不相応な造成費、修繕費等を考慮して取引された場合 |
| 特殊な手続による取引 | 調停、清算、競売、公売等において価格が成立した場合 |
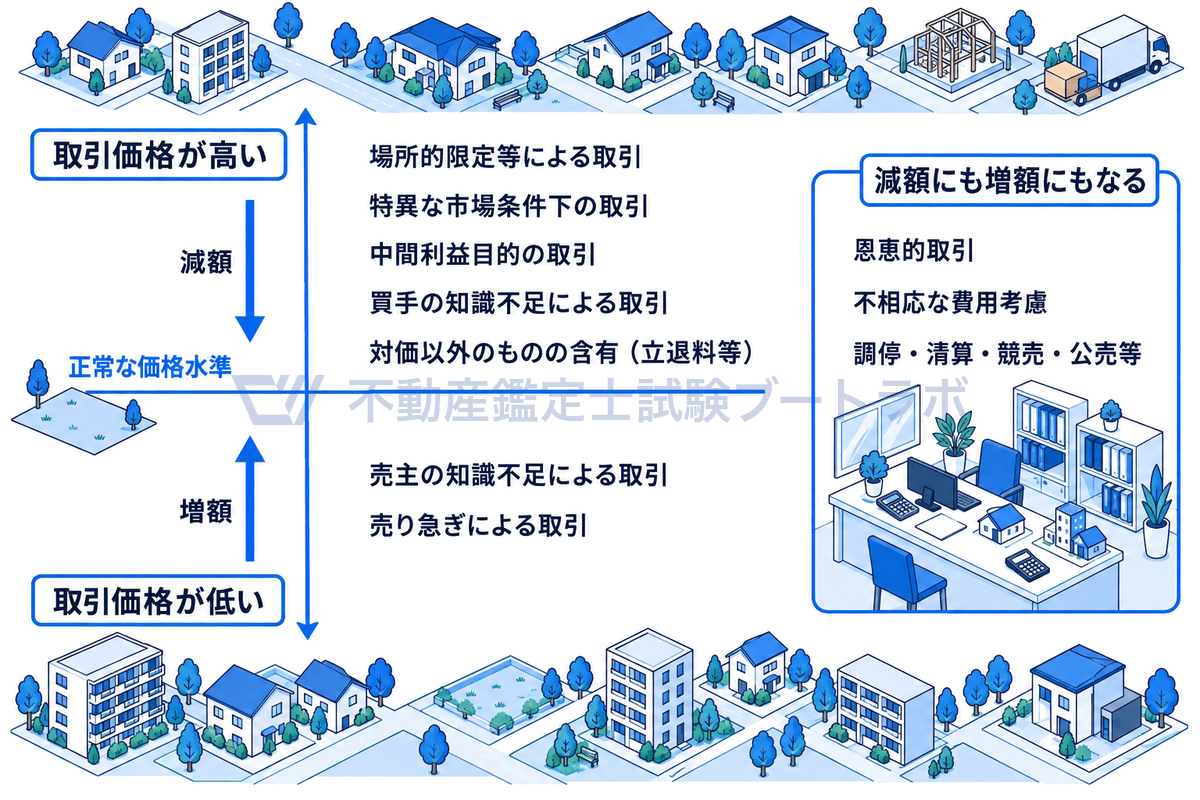
高ければ減額、低ければ増額
事情補正の実務上の留意点
多数の事例との比較対照
事情補正の必要性の有無及び程度の判定は、多数の取引事例等を総合的に比較対照した上で検討されるべきです。単一の事例だけを見て判断するのではなく、複数の事例を横断的に分析し、特定の事例の取引価格が他の事例と比較して異常な水準にあるかどうかを客観的に判定します。
客観的な価格水準の考慮
事情補正を要すると判定したときは、取引が行われた市場における客観的な価格水準等を考慮して適切に補正を行わなければなりません。補正率の設定は、補正の根拠が明確であることが求められます。
取引事情の十分な調査
現実に成立した取引事例等には、不動産市場の特性、取引等における当事者双方の能力の多様性と特別の動機により売り急ぎ、買い進み等の特殊な事情が存在する場合もあるので、取引事例等がどのような条件の下で成立したものであるかを資料の分析に当たり十分に調査しなければならない。
― 不動産鑑定評価基準 総論第7章第1節
事情補正と取引事例の選択要件
取引事例の4つの要件の一つに、「取引事情が正常なものと認められるものであること又は正常なものに補正することができるものであること」があります。
つまり、取引事例の選択段階では、事情補正が可能な事例も含めて選択することができます。ただし、特殊な事情の影響があまりに大きく、正常な価格水準への補正が困難な場合には、そもそも事例として採用すべきではありません。
そもそも「事情」はどうやって把握するのか
事情補正で最初に立ちはだかるのは、補正率の判定ではありません。その取引に特殊な事情があったこと自体を、どうやって知るかです。取引価格は記録に残っても、当事者の事情は記録に残らないためです。
価格は分かる、事情は分からない
取引価格を知る経路にはいくつかありますが、経路ごとに「何が分かるか」が違います。
| 経路 | 分かること | 分からないこと |
|---|---|---|
| 公表されている取引価格情報 | 所在(おおまかな地域)、面積、価格、時期、用途 | 当事者の属性、取引の経緯、価格決定の事情 |
| 取引に関与した業者への聴取 | 経緯、当事者の事情、価格交渉の過程 | (聴取先が関与していない部分) |
| 登記記録 | 所有権移転の事実と時期、当事者名、抵当権の設定状況 | 価格そのもの(記録されない) |
| 現地・周辺での調査 | 従前の利用状況、隣接関係、地域での評判 | 契約条件の詳細 |
この表から読み取れるのは、価格は資料で分かるが、事情は人に聞かないと分からないということです。事情補正が実務で難しいのは、この一点に尽きます。
特殊な事情を疑うべきサイン
聴取が常に可能とは限りません。そこで、資料から事情の存在を疑うサインを読み取る必要があります。
| サイン | 疑われる事情 |
|---|---|
| 周辺の水準から大きく外れた単価 | 何らかの特殊事情。まず理由を確認する |
| 当事者が親族・同一グループ企業 | 親族間売買・関係会社間取引 |
| 短期間での転売 | 転売目的の取得、または売り急ぎ |
| 抵当権が多数設定されていた | 債務整理に伴う売り急ぎ |
| 隣接地の所有者が買主 | 限定価格的な取引(隣地取得による増分価値) |
| 取引時期が年度末等に集中 | 決算対策等の事情 |
5行目に注意してください。隣接地の所有者が買主となる取引は、その当事者にとって特別な増分価値が生じるため、正常価格とは異なる水準になりやすい取引です。これは「不正常」というより類型が違う取引で、正常価格を求める事例としては原則採用しません。限定価格の考え方は限定価格が発生する場面で扱っています。
取引総額をそのまま単価にしない
もう一つ実務で見落とされやすいのが、取引総額に何が含まれているかです。
| 含まれうるもの | 扱い |
|---|---|
| 建物価格(土地建物一体の取引) | 配分法により土地部分を抽出する |
| 消費税 | 税抜きの価格に直す(土地は非課税、建物は課税) |
| 造成費・負担金の買主負担分 | 実質的な取得価格に加算するか検討する |
| 未経過固定資産税等の精算金 | 慣行的な精算であり、通常は価格そのものとは区別する |
これらを整理せずに「総額 ÷ 面積」で単価を出すと、事情補正以前の段階で数字がずれます。事情補正は、価格の中身を正しく把握したうえで初めて意味を持つ作業です。
事情が把握できない事例はどうするか
聴取もできず、資料からも事情が読めない事例があります。この場合の対応は明快です。
事情の有無が確認できない事例は、採用しないのが原則です。 事情補正は「特殊な事情があり、それを正常なものに引き直せる」場合に行うものであって、「事情が分からないから補正しないでおく」ための手続きではありません。分からないまま採用すれば、その事例が含む歪みがそのまま比準価格に持ち込まれます。
複数の事例で単価が収束せず、外れ値になっている事例がある場合、それは補正すべき事例ではなく、除外を検討すべき事例であることが多い、という感覚を持っておくと判断を誤りません。
ケース別・補正の方向と根拠づけ
具体例は「どちらに補正するか」だけでなく、なぜその方向になるのかを説明できるかが問われます。代表的なケースを、価格がどう動いたかの理由まで含めて整理します。
ケース1:隣接地の取得(買い進み)
| 項目 | 内容 |
|---|---|
| 状況 | 買主が自己所有地に隣接する土地を取得し、一体利用による増価を見込んで高値で購入した |
| 価格の動き | 正常な水準より高い |
| 補正の方向 | 減額 |
| 根拠 | 買主にとっての限定的な価値であり、市場一般の需要者が支払う額ではない |
このケースは、そもそも限定価格の問題としても現れます。当事者にとっての価値と市場一般の価値が乖離している点が本質です。詳しくは限定価格の適用場面を参照してください。
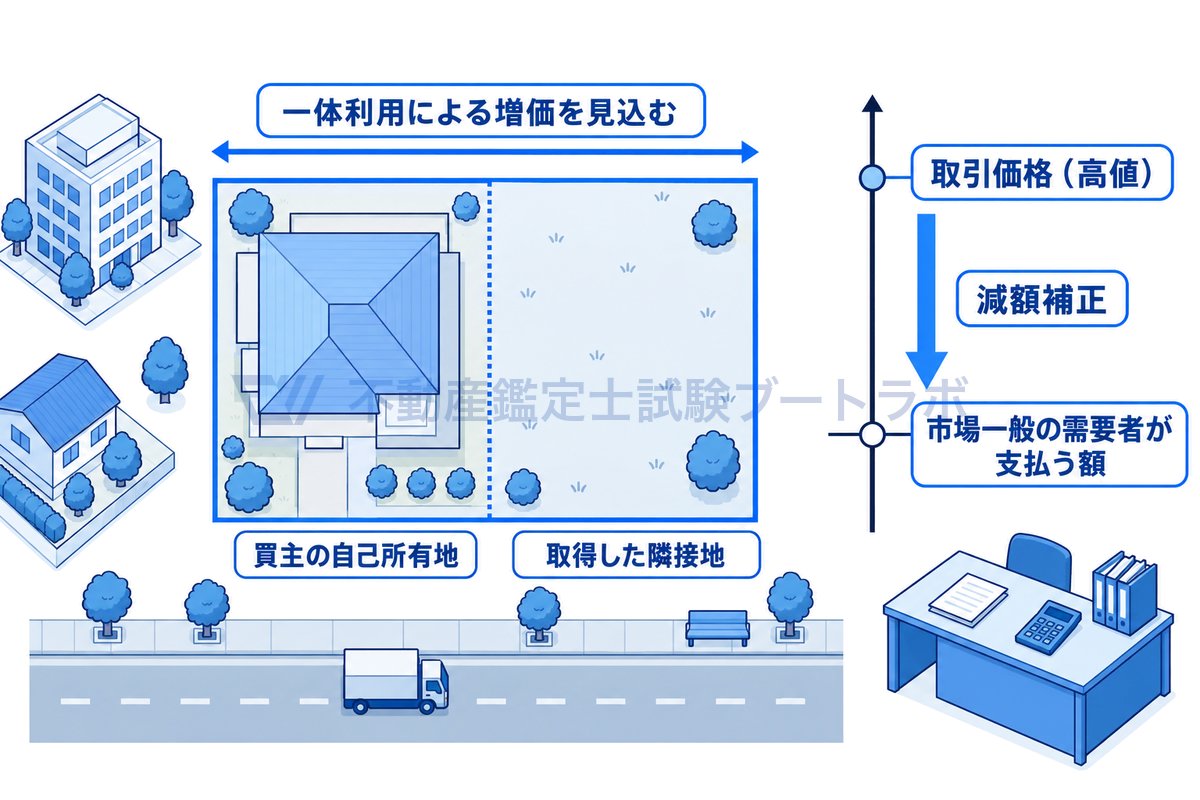
隣接地の買い進みは減額
ケース2:相続に伴う早期売却(売り急ぎ)
| 項目 | 内容 |
|---|---|
| 状況 | 相続税の納付期限に間に合わせるため、通常の売却期間を待たずに処分した |
| 価格の動き | 正常な水準より安い |
| 補正の方向 | 増額 |
| 根拠 | 正常価格の前提である「相当の期間市場に公開されたこと」を欠く |
正常価格の成立要件のひとつが「相当の期間市場に公開されている」ことです。売り急ぎはこの要件を欠くため、特殊な事情に該当します。正常価格とはで要件を確認してください。
ケース3:系列会社間の取引(中間利益)
| 項目 | 内容 |
|---|---|
| 状況 | 業者が系列会社へ転売し、その過程で中間利益を上乗せした |
| 価格の動き | 正常な水準より高い |
| 補正の方向 | 減額 |
| 根拠 | 市場での交渉を経ていない、当事者間の利益調整による価格 |
ケース4:買主の知識・情報不足
| 項目 | 内容 |
|---|---|
| 状況 | 買主が地域の相場や物件の欠陥を知らずに高値で購入した |
| 価格の動き | 正常な水準より高い |
| 補正の方向 | 減額 |
| 根拠 | 正常価格の前提である「売主・買主が十分な市場知識を有し、合理的に行動する」ことを欠く |
売主の知識不足なら逆に増額になります。どちらの当事者に不足があるかで方向が反転する点に注意してください。
ケース5:立退料等が含まれる取引
| 項目 | 内容 |
|---|---|
| 状況 | 取引価格に、借家人への立退料や割賦払いの金利相当額が含まれている |
| 価格の動き | 見かけ上高い |
| 補正の方向 | 減額 |
| 根拠 | 土地の対価以外のものが混入しており、土地そのものの価格ではない |
このケースは「価格が歪んだ」というより「価格でないものが混ざっている」という性質です。混入分を除去する作業になります。
ケース6:競売・公売による取得
| 項目 | 内容 |
|---|---|
| 状況 | 競売手続により取得した |
| 価格の動き | 減額にも増額にもなりうる |
| 補正の方向 | 個別に判定 |
| 根拠 | 内覧の制限・引渡しリスク等で安くなる一方、競り上がりで高くなることもある |
競売は「必ず安い」と決めつけられない典型です。基準の留意事項でも「減額又は増額すべき事情」に分類されています。
売主が不動産に関する知識や情報を明らかに欠いた状態で安く売却した事例は、減額補正の対象となる。
補正率をどう置くか
具体例で方向が分かっても、実務・試験ともに問われるのは補正率の根拠づけです。
基準は、事情補正の判定を「多数の取引事例等を総合的に比較対照して」行うべきとしています。単独の事例だけを見て「なんとなく10%高い」と置くのは、基準の求める方法ではありません。
根拠づけの手順
- 同一地域の他の取引事例を並べる:同時期・同種の事例の単価分布を把握する
- 当該事例がどこに位置するかを確認する:分布の中で明らかに外れているか
- 外れの幅を補正率に反映する:分布の中心との乖離が補正率の目安になる
- 乖離の理由が特殊な事情で説明できるか検証する:説明できなければ、そもそも特殊な事情でない可能性がある
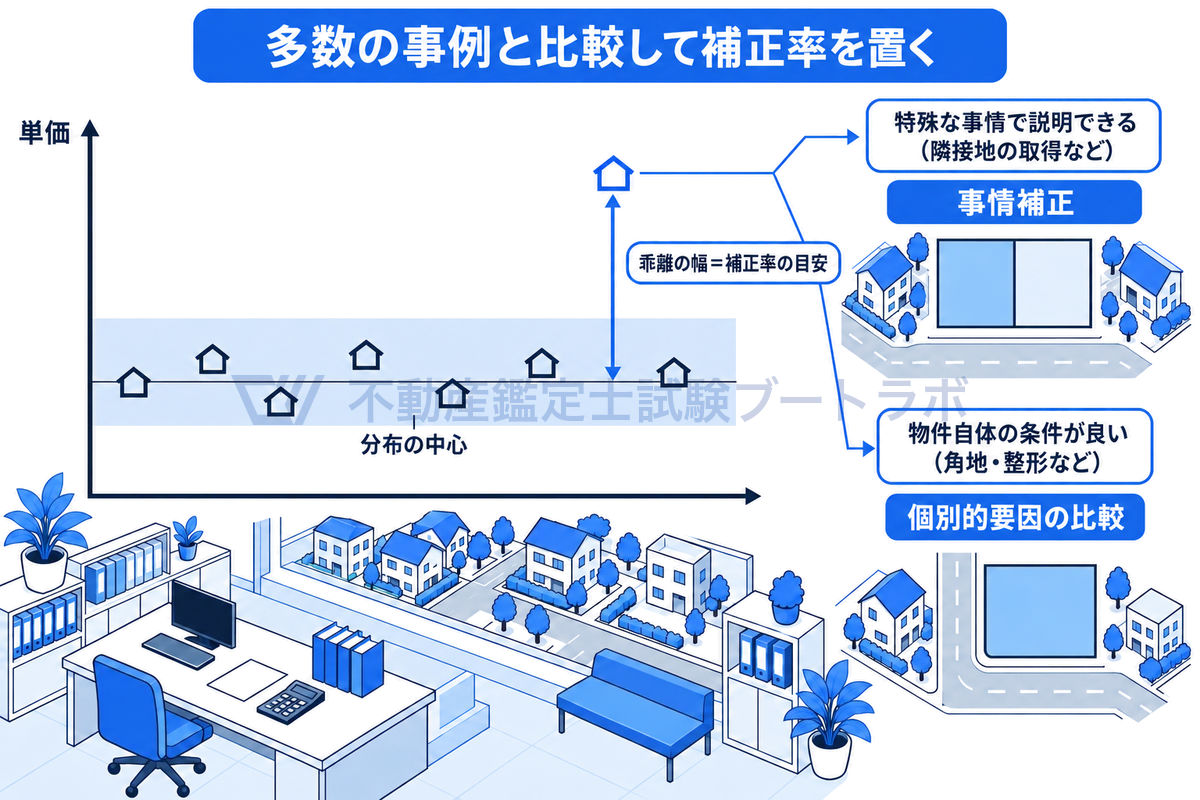
外れの幅と、その理由の切り分け
4番目が重要です。価格が高い=特殊な事情がある、とは限りません。単に個別的要因(角地・整形・接道良好)が優れているだけかもしれません。その場合は事情補正ではなく個別的要因の比較で処理すべきものです。
事情補正と個別的要因の比較の切り分け
| 価格が高い理由 | 処理 |
|---|---|
| 買主に特別の動機があった(隣接地取得等) | 事情補正 |
| 物件自体の条件が良い(角地・整形等) | 個別的要因の比較 |
| 地域全体の水準が高い | 地域要因の比較 |
| 取引時点が新しい(値上がり後) | 時点修正 |
この4つを混同すると、同じ要素を二重に補正してしまいます。事情補正はあくまで「その取引に固有の異常事態」を除く作業であり、物件の良し悪しや地域の水準を調整するものではありません。
よくある質問(FAQ)
Q. 親族間の売買は必ず事情補正が必要ですか
必要とは限りません。取引価格に影響を及ぼしている場合に補正します。親族間であっても結果として正常な価格水準で成立していれば補正は不要です。関係の有無ではなく、価格への影響で判断します。
Q. 補正率は何%くらいが一般的ですか
一律の目安はありません。当該事例が同一地域の他の事例の分布からどれだけ外れているかで決まります。外れ幅が大きすぎて根拠づけが困難な場合は、そもそも事例として採用しないという判断になります。
Q. 事情補正と個別的要因の比較はどう区別しますか
その取引に固有の異常事態か、物件そのものの条件かで区別します。買主の特別な動機は事情補正、角地や整形といった物件の条件は個別的要因の比較です。混同すると二重補正になります。
Q. 立退料が含まれる取引はどう扱いますか
土地の対価以外のものが混入しているため、その分を除去します。「価格が歪んだ」のではなく「価格でないものが混ざっている」という性質の補正です。
Q. 競売事例は使えますか
使えますが、補正の方向を個別に判定する必要があります。内覧制限や引渡しリスクで安くなることもあれば、競り上がりで高くなることもあるためです。適正な補正が困難な場合は採用しません。
Q. 投機的取引の事例はどうすればよいですか
採用しません。価格形成の合理性そのものが失われているため、適正な補正が困難だからです。基準は取引事例の選択要件として「正常なものに補正することができるもの」を求めており、補正できない事例は不適格です。
試験での出題ポイント
短答式試験
- 事情補正の定義と目的
- 減額すべき事情と増額すべき事情の具体例
- 事情補正の判定は多数の事例との比較対照により行うこと
- 取引事例の選択要件との関係
売り急ぎによる取引は、事情補正において減額すべき特殊な事情に該当する。
特殊な事情が存在する取引事例は、事情補正を行うことができないため、取引事例として採用することができない。
競売により成立した価格は、事情補正において減額すべき特殊な事情に該当する。
論文式試験
- 事情補正の意義と必要性
- 特殊な事情の類型と具体例の論述
- 事情補正の判定方法(多数の事例との比較対照)
- 取引事例の選択要件と事情補正の関係
まとめ
事情補正は、取引事例比較法において取引事例に含まれる特殊な事情の影響を除去し、正常価格の水準に引き直すための重要な手続きです。補正の方向には減額・増額・どちらにもなり得るものの3種類があり、売り急ぎ・買い進み・恩恵的取引など多様な事情が存在します。
事情補正の判定は多数の取引事例を総合的に比較対照して行い、補正率の設定には客観的な価格水準を考慮する必要があります。時点修正、地域要因の比較、個別的要因の比較とともに、比準価格の精度を左右する重要な手順です。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


