固定資産の減損会計とは?グルーピング・認識・測定・配分を数値例で解説
固定資産の減損会計とは、収益性の低下により投資額の回収が見込めなくなった資産の帳簿価額を回収可能価額まで減額する処理です。グルーピング・兆候・認識・測定・配分・共用資産・のれん・戻入れ禁止を、通しの数値例と鑑定評価との接点まで詳しく解説します。
固定資産の減損会計は、不動産鑑定士試験の会計学で鑑定理論といちばん近い論点です。3ステップと「回収可能価額は高い方」までは覚えていても、論文ではどの単位で判定するのか(グルーピング)、割引前キャッシュ・フローを何年分見積るのか、資産グループで出た減損損失を土地と建物にどう分けるのか、本社建物のような共用資産はどう扱うのかで手が止まりがちです。
この記事では、減損会計を基準の条文に沿って最後まで追いかけます。位置づけは会計学の重要論点、答案の型の全体像は会計学の頻出論点パターン集が扱っています。「なぜ割引前で認識するのか」はそちらに任せます。
根拠は、企業会計審議会「固定資産の減損に係る会計基準」(注解・意見書を含みます。以下「基準」)と、企業会計基準適用指針第6号(以下「適用指針」)です。
減損会計の基本的な考え方
減損とは何か
意見書は、減損と減損処理を次のように定義しています。
固定資産の減損とは、資産の収益性の低下により投資額の回収が見込めなくなった状態であり、減損処理とは、そのような場合に、一定の条件の下で回収可能性を反映させるように帳簿価額を減額する会計処理である。― 固定資産の減損に係る会計基準の設定に関する意見書 三 3.
減損は資産の値下がりそのものではなく、投資した額を回収できるかどうかの問題だという点が出発点です。
時価評価ではなく、取得原価基準の下での臨時的な減額
意見書は、減損処理の性格を金融商品の時価評価と対比して、次のように述べています。
金融商品に適用されている時価評価とは異なり、資産価値の変動によって利益を測定することや、決算日における資産価値を貸借対照表に表示することを目的とするものではなく、取得原価基準の下で行われる帳簿価額の臨時的な減額である。― 固定資産の減損に係る会計基準の設定に関する意見書 三 1.
事業用の固定資産は事業に使ってキャッシュ・フローを得るために持つものなので、期末に時価で評価替えはしません。ただ、収益性が下がったのに過大な帳簿価額を残すと、損失を将来に繰り延べることになります。そこで減額だけを行い、評価益は計上しません。この非対称は「時価評価ではない」ことから説明できます。
基準の対象は固定資産で、金融資産・繰延税金資産など他の基準に減損の定めがある資産は除かれます。投資不動産も、意見書は取得原価基準で処理し減損処理を行うのが適当としています。
資産のグルーピングと減損の兆候
グルーピングの単位
減損は、資産1つずつではなく、まとまって独立したキャッシュ・フローを生む単位で判定します。
減損損失を認識するかどうかの判定と減損損失の測定において行われる資産のグルーピングは、他の資産又は資産グループのキャッシュ・フローから概ね独立したキャッシュ・フローを生み出す最小の単位で行う。― 固定資産の減損に係る会計基準 二 6.(1)
店舗の土地と建物は別々には売上を生まず、店舗としてまとまってキャッシュ・フローを生むので、店舗が1つの資産グループになります。逆に全社で1グループにすると、黒字店舗が赤字店舗を覆い隠すため「最小の」単位に絞ります。実務では管理会計上の区分や投資の意思決定を行う単位を考慮して定めます(意見書)。
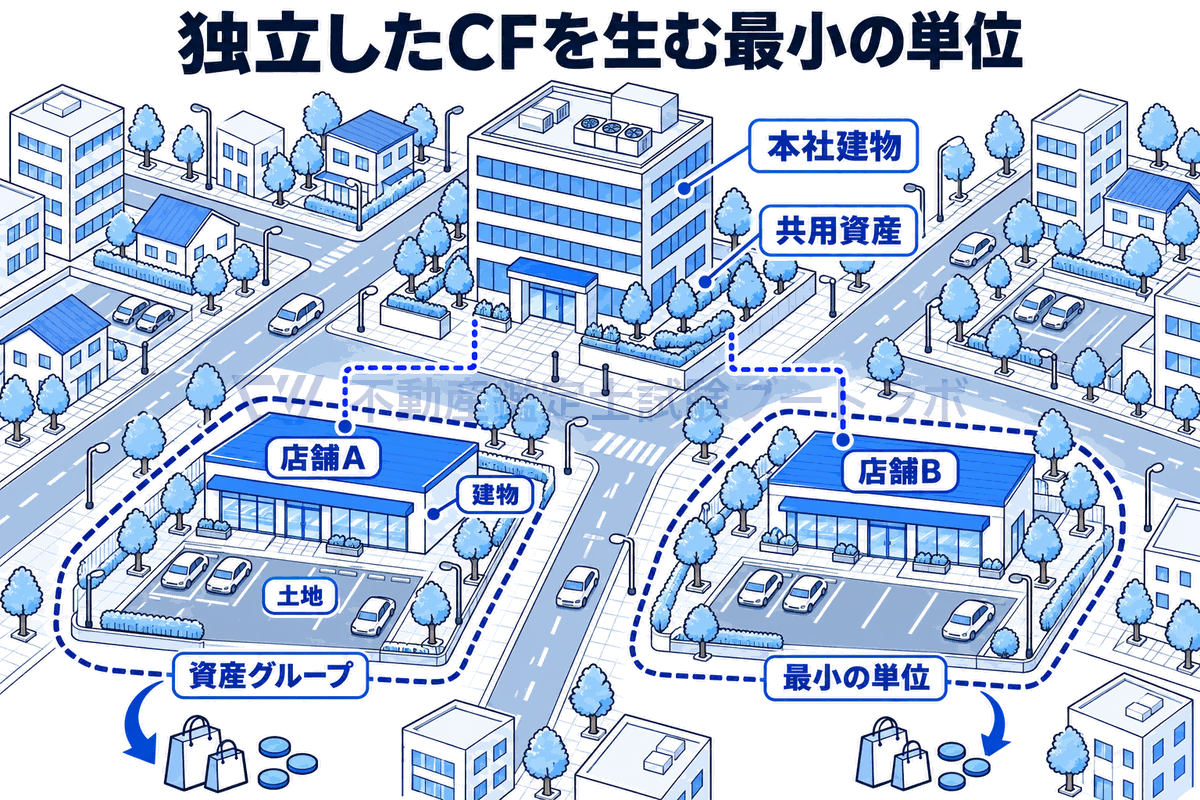
店舗ごとに1グループ
賃貸ビルは1棟ごとに賃料収入という独立したキャッシュ・フローを生むので、通常は物件ごとのグルーピングになります。
減損の兆候の4つの例示
兆候がある資産(グループ)についてだけ認識の判定に進みます。全資産の判定は実務上過大な負担となるおそれがあるからです。
| 基準の例示 | 適用指針の目安・具体例 |
|---|---|
| ① 営業活動から生ずる損益又はキャッシュ・フローが継続してマイナス(又はその見込み) | 「継続してマイナス」は、おおむね過去2期がマイナスであったこと(当期の見込みが明らかにプラスなら該当しない) |
| ② 使用範囲・方法について回収可能価額を著しく低下させる変化(又はその見込み) | 注解(注2): 事業の廃止・再編成、当初の予定より著しく早期の処分、当初の予定と異なる用途への転用、遊休状態になったこと等 |
| ③ 事業に関連する経営環境の著しい悪化(又はその見込み) | 市場環境(賃料水準の大幅な下落等を含む)・技術的環境・法律的環境などの著しい悪化 |
| ④ 市場価格が著しく下落したこと | 少なくとも市場価格が帳簿価額から50%程度以上下落した場合が該当 |
④について適用指針は、一定の評価額や適切に市場価格を反映していると考えられる指標が容易に入手できるときは市場価格とみなして使うとし、帳簿価額のうち土地が大きな割合を占め、その土地の市場価格が著しく下落した場合も含まれるとしています。
減損損失の認識と20年の見積期間
認識の判定
減損の兆候がある資産又は資産グループについての減損損失を認識するかどうかの判定は、資産又は資産グループから得られる割引前将来キャッシュ・フローの総額と帳簿価額を比較することによって行い、資産又は資産グループから得られる割引前将来キャッシュ・フローの総額が帳簿価額を下回る場合には、減損損失を認識する。― 固定資産の減損に係る会計基準 二 2.(1)
見積期間は「経済的残存使用年数と20年のいずれか短い方」
減損損失を認識するかどうかを判定するために割引前将来キャッシュ・フローを見積る期間は、資産の経済的残存使用年数又は資産グループ中の主要な資産の経済的残存使用年数と20年のいずれか短い方とする。― 固定資産の減損に係る会計基準 二 2.(2)
20年で区切る理由を意見書は2つ挙げています。
- 少なくとも土地については使用期間が無限になりうるため、見積期間を制限する必要がある
- 一般に、長期間にわたる将来キャッシュ・フローの見積りは不確実性が高くなる
「主要な資産」とは、資産グループの将来キャッシュ・フロー生成能力にとって最も重要な構成資産をいいます(注解(注3))。
20年を超える場合の扱い
資産又は資産グループ中の主要な資産の経済的残存使用年数が20年を超える場合には、20年経過時点の回収可能価額を算定し、20年目までの割引前将来キャッシュ・フローに加算する。― 固定資産の減損に係る会計基準注解(注4)
この20年経過時点の値は、DCF法の復帰価格とよく似た役割を持ちます。
割引前将来キャッシュ・フローの見積りのルール
| 項目 | 基準の扱い |
|---|---|
| 見積りの基礎 | 企業に固有の事情を反映した合理的で説明可能な仮定・予測 |
| 使用計画 | 現在の使用状況及び合理的な使用計画等を考慮(計画外の設備増強等は含めない) |
| 間接的な支出(本社費等) | 合理的な方法で配分し、控除する |
| 含めないもの | 利息の支払額、法人税等の支払額及び還付額 |
| 見積値から乖離するリスク | 割引前CFの算定では反映させない(注解(注6)) |
減損損失の測定 ― 回収可能価額
測定の規定と用語の定義
減損損失を認識すべきであると判定された資産又は資産グループについては、帳簿価額を回収可能価額まで減額し、当該減少額を減損損失として当期の損失とする。― 固定資産の減損に係る会計基準 二 3.
注解(注1)の定義をまとめます。
| 用語 | 定義 |
|---|---|
| 回収可能価額 | 正味売却価額と使用価値のいずれか高い方の金額 |
| 正味売却価額 | 時価から処分費用見込額を控除して算定される金額 |
| 時価 | 公正な評価額。通常は観察可能な市場価格、市場価格が観察できない場合には合理的に算定された価額 |
| 使用価値 | 継続的使用と使用後の処分によって生ずると見込まれる将来CFの現在価値 |
「高い方」になる理由について、意見書は、企業は資産に対する投資を売却と使用のいずれかの手段によって回収するからだと説明しています。
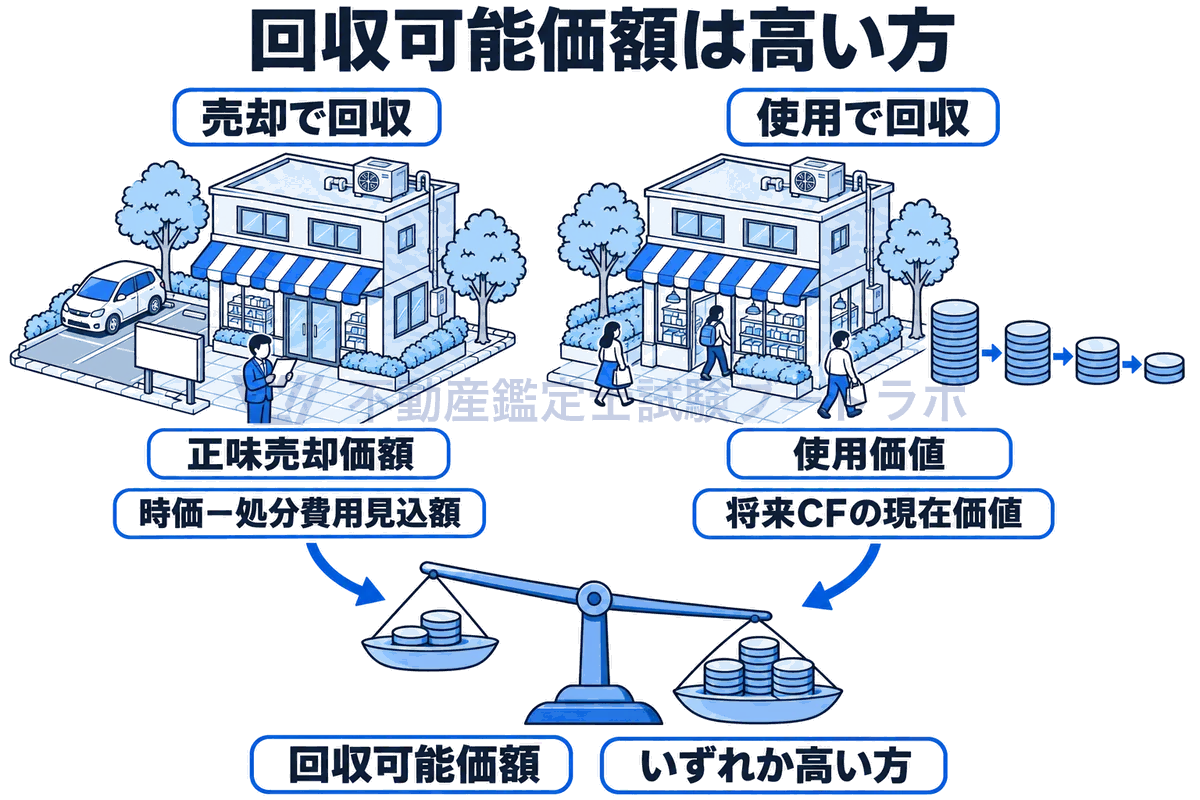
売るか使うか、高い方
使用価値の割引率
使用価値の算定に際して用いられる割引率は、貨幣の時間価値を反映した税引前の利率とする。― 固定資産の減損に係る会計基準 二 5.
見積値から乖離するリスクは、キャッシュ・フローか割引率のどちらか一方に反映させます。
通常は使用価値の方が高い
適用指針は、正味売却価額の方が高いなら企業はすでに売却しているはずだとして、通常は使用価値の方が高いと考えています。逆に赤字が続く店舗や遊休地では正味売却価額の方が高くなり、土地・建物の時価が減損損失の額を直接決めます。
共用資産とのれんの取扱い
共用資産とは
共用資産とは、複数の資産又は資産グループの将来キャッシュ・フローの生成に寄与する資産のうち、のれん以外のものです(注解(注1))。意見書は本社の建物や試験研究施設を例に挙げています。
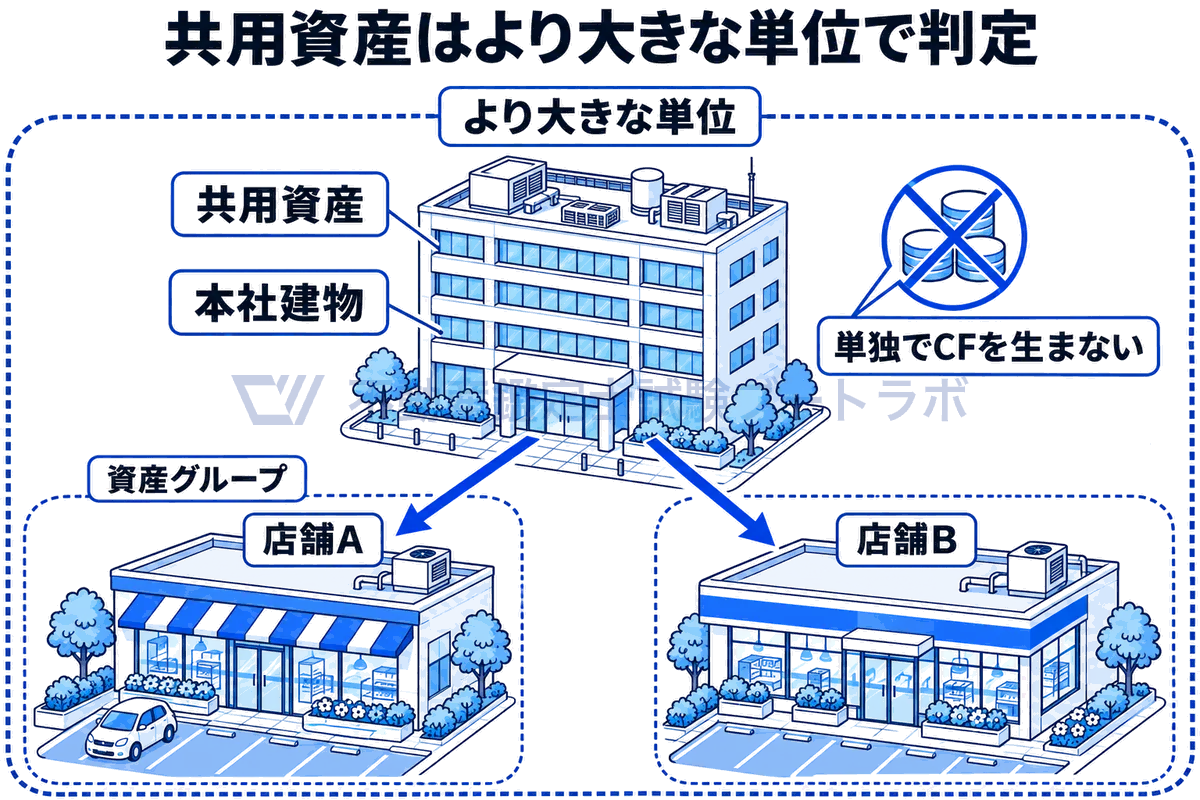
本社は複数店舗を支える
原則は「より大きな単位」、例外は「配分」
| 方法 | 内容 | 位置づけ |
|---|---|---|
| より大きな単位でグルーピング | 共用資産が関連する複数の資産グループに共用資産を加えた単位で判定 | 原則(配分は一般に困難なため) |
| 帳簿価額を各グループに配分 | 合理的な基準で配分したうえで各グループで判定 | 合理的に配分できる場合に選択可 |
原則の方法による手順は次のとおりです(注解(注7)・基準 二 7.)。
- まず共用資産を含まない各資産グループごとに判定・測定する
- 次に、各グループの減損損失控除前の帳簿価額に共用資産の帳簿価額を加えた金額と、より大きな単位の割引前将来キャッシュ・フローの総額を比較する
- 減損損失を認識する場合、共用資産を加えたことで増えた減損損失は、原則として共用資産に配分する
- ただし、共用資産に配分される減損損失が、共用資産の帳簿価額と正味売却価額の差額を超過することが明らかなときは、超過額を合理的な基準で各資産グループに配分する(注解(注8))
のれん
のれんも、それ自体では独立したキャッシュ・フローを生まないため、共用資産と同じく、より大きな単位で判定するのが原則です。違いは次の点です。
| 論点 | 共用資産 | のれん |
|---|---|---|
| 事前の分割 | なし | 取得した事業の単位が複数なら、合理的な基準で分割する |
| 増加額の配分 | 原則として共用資産へ。正味売却価額との差額を超える分は各グループへ | 原則としてのれんへ。のれんの帳簿価額を超える分は各グループへ |
増加額をのれんに配分する理由を、意見書は「当該判定単位の超過収益力がもはや失われていると考えられるため」と述べています。
減損処理後の会計処理と開示
減損損失の配分
資産グループについて認識された減損損失は、帳簿価額に基づく比例配分等の合理的な方法により、当該資産グループの各構成資産に配分する。― 固定資産の減損に係る会計基準 二 6.(2)
時価を考慮した配分なども、合理的なら認められます。
減価償却と戻入れ
| 論点 | 基準 | 理由(意見書) |
|---|---|---|
| 減価償却 | 減損損失を控除した帳簿価額に基づき減価償却を行う(三 1.) | 減損処理後の帳簿価額を適正に原価配分するため |
| 戻入れ | 減損損失の戻入れは、行わない(三 2.) | 減損の存在が相当程度確実な場合に限って認識・測定していること、戻入れは事務的負担を増大させるおそれがあること |
国際的な会計基準には、のれん以外の戻入れを認めるものがあり、対比で問われえます。
表示と注記
| 区分 | 内容 |
|---|---|
| 貸借対照表 | 原則は取得原価から減損損失を直接控除し、控除後の金額をその後の取得原価とする。減損損失累計額の間接控除も可 |
| 損益計算書 | 減損損失は、原則として、特別損失とする |
| 注記 | 重要な減損損失について、資産・経緯・金額・グルーピングの方法・回収可能価額の算定方法等 |
特別損失とするのは、固定資産売却損などと同様に固定資産に関する臨時的な損失だからです。
通しの数値例 ― 店舗2つと本社建物
単位は百万円、割引率は年5%です。
資料
| 項目 | 店舗A | 店舗B | 本社建物(共用資産) |
|---|---|---|---|
| 帳簿価額 | 500(土地300・建物200) | 400 | 150 |
| 減損の兆候 | あり(営業損益が過去2期マイナス) | なし | あり(市場価格の著しい下落) |
| 主要な資産の経済的残存使用年数 | 建物25年 | ― | ― |
| 割引前将来CF | 毎年18を20年+20年経過時点の回収可能価額100 | ― | ― |
| 時価 | 320(不動産鑑定評価による) | ― | ― |
| 処分費用見込額 | 10 | ― | ― |
| 正味売却価額 | ― | ― | 60 |
3つを合わせた、より大きな単位の割引前将来CFの総額は1,000、回収可能価額は780とします。
ステップ1:店舗Aの認識
建物の経済的残存使用年数は25年で20年を超えるので、見積期間は20年とし、20年経過時点の回収可能価額を加えます。
460 < 帳簿価額500 なので、減損損失を認識します。
ステップ2:店舗Aの測定
使用価値の見積期間は経済的残存使用年数(25年)ですが、ここでは21年目以降を20年経過時点の価額100に織り込んでいるので、20年間のキャッシュ・フローと100を5%で割り引きます。20年・5%の年金現価係数は約12.4622、複利現価係数は約0.3769です。
回収可能価額は高い方の310です(赤字店舗なので売る方が回収額が大きい)。
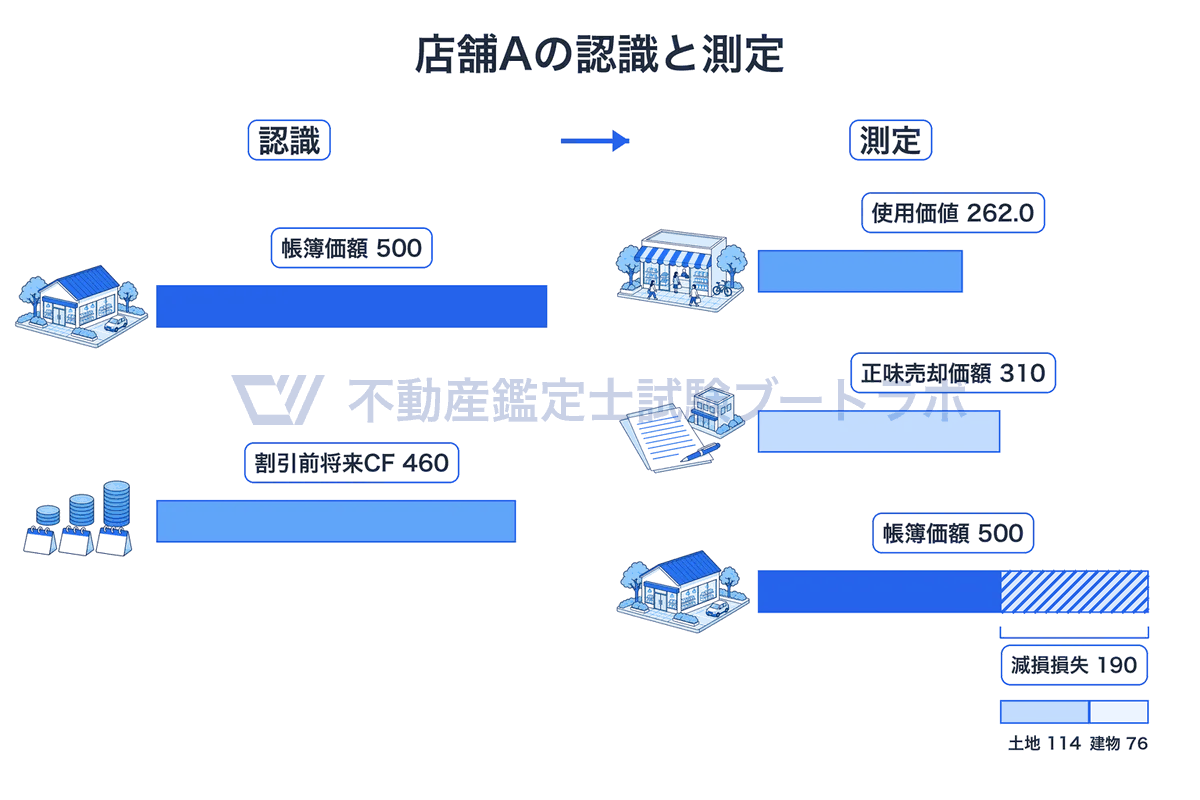
店舗Aは500を310へ
帳簿価額で比例配分すると、次のとおりです。
ステップ3:共用資産を含む、より大きな単位の判定
本社建物に兆候があるので、より大きな単位で判定します。店舗Aの帳簿価額は減損損失控除前の500を使います。
割引前将来CFの総額1,000 < 1,050 なので、より大きな単位で減損損失を認識します。
ステップ4:増加額の配分
増加額80は、原則として本社建物に配分します。本社建物の帳簿価額と正味売却価額の差額は 150 − 60 = 90 で、80はこれを超えないので、全額を本社建物に配分します。仮に本社建物の正味売却価額が100だったとすると、差額は50なので、超過する30は合理的な基準で店舗A・Bに配分することになります。
結果
| 資産 | 減損前 | 減損損失 | 減損後 |
|---|---|---|---|
| 店舗A 土地 | 300 | 114 | 186 |
| 店舗A 建物 | 200 | 76 | 124 |
| 店舗B | 400 | 0 | 400 |
| 本社建物 | 150 | 80 | 70 |
| 合計 | 1,050 | 270 | 780 |
減損後の合計780は、より大きな単位の回収可能価額と一致します。翌期以降、店舗Aの建物は124を基礎に減価償却し(残存25年・残存価額ゼロの定額法なら年124 ÷ 25 = 4.96)、地価が回復しても戻入れはしません。
不動産鑑定評価との接点 ― 正味売却価額の算定
不動産の時価は鑑定評価基準に基づいて算定する
正味売却価額の「時価」について、適用指針は、市場価格が観察できない場合の合理的に算定された価額として、不動産については「不動産鑑定評価基準」(国土交通省)に基づいて算定するとしています。自社での見積りが困難なら不動産鑑定士から鑑定評価額を入手でき、重要性が乏しい不動産は一定の評価額や指標で代えられます。
さらに適用指針は、鑑定評価で求める価格のうち、減損処理の時価に対応するのは正常価格であるとしています。
正常価格とは、市場性を有する不動産について、現実の社会経済情勢の下で合理的と考えられる条件を満たす市場で形成されるであろう市場価値を表示する適正な価格をいう。― 不動産鑑定評価基準 総論第5章第3節
適用指針は、コスト・マーケット・インカムの3アプローチを原価法・取引事例比較法・収益還元法に対応させています。会計基準の側から、鑑定評価の手法の体系がそのまま参照されているわけです。正常価格と会計上の公正価値の関係は正常価格と公正価値の違いで詳しく扱っています。
将来時点の正味売却価額と復帰価格
将来時点の正味売却価額について、適用指針は、DCF法の復帰価格の求め方を踏まえ、その後の一期間の収益見込額を当該時点の収益率(最終還元利回り)で割り戻した価額から処分費用見込額の現在価値を控除する方法を示しています。
収益価格を求める方法には、一期間の純収益を還元利回りによって還元する方法(以下「直接還元法」という。)と、連続する複数の期間に発生する純収益及び復帰価格を、その発生時期に応じて現在価値に割り引き、それぞれを合計する方法(Discounted Cash Flow法(以下「DCF法」という。))がある。― 不動産鑑定評価基準 総論第7章第1節
DCF法の構造そのものはDCF法の仕組みで確認してください。
使用価値と正常価格は別物
| 観点 | 使用価値 | 正常価格(正味売却価額の時価) |
|---|---|---|
| 誰の立場か | その企業(企業に固有の事情を反映) | 合理的な市場の市場参加者 |
| キャッシュ・フロー | 企業の現在の使用状況と合理的な使用計画 | 最有効使用を前提とした標準的な純収益 |
| 会計上の役割 | 使用による回収額 | 売却による回収額(処分費用を控除) |
減損の測定は、市場価値(売る)と企業固有の価値(使う)を突き合わせて高い方を採る仕組みです。
論文答案の骨格
設問「固定資産の減損処理の意義と手続を述べよ」の骨格
- 定義:減損とは、収益性の低下により投資額の回収が見込めなくなった状態。減損処理は、一定の条件の下で回収可能性を反映させるように帳簿価額を減額する処理
- 性格:時価評価ではなく、取得原価基準の下で行われる帳簿価額の臨時的な減額
- 単位:他の資産グループのCFから概ね独立したCFを生み出す最小の単位でグルーピング
- 兆候:4つの例示。兆候がある場合に限り判定に進む
- 認識:割引前将来CFの総額が帳簿価額を下回る場合。見積期間は経済的残存使用年数と20年のいずれか短い方
- 測定:帳簿価額を回収可能価額(正味売却価額と使用価値のいずれか高い方)まで減額。高い方の理由は、売却と使用のいずれかで回収するから
- 処理後:構成資産へ比例配分等、減損後の簿価で減価償却、戻入れは行わない、原則として特別損失
理由づけを1行で書けるようにしておく論点
| 問い | 1行の理由 |
|---|---|
| なぜ見積期間に20年の上限があるのか | 土地は使用期間が無限になりうること、長期の見積りは不確実性が高いこと |
| なぜ回収可能価額は高い方なのか | 企業は売却と使用のいずれかの手段で投資を回収するから |
| なぜ戻入れをしないのか | 減損の存在が相当程度確実な場合に限って認識しており、事務的負担も増すから |
| なぜ増加額をのれんに配分するのか | 判定単位の超過収益力がもはや失われていると考えられるから |
計算では「認識(割引前)→測定→配分」の順に、比較の不等式(460 < 500 など)を明示して書くと途中点が取れます。演習で手を動かすなら会計学の演習問題、学習全体の段取りは会計学の勉強法が対応します。
間違えやすい点
- より大きな単位で判定するとき、店舗Aの帳簿価額を減損損失控除後(310)で足してしまう。基準は「減損損失控除前の帳簿価額」と明記しています
- 20年の上限を使用価値の算定にも当てはめ、21年目以降を切り捨てる。上限は認識の判定のための見積期間です
- 共用資産への配分に上限がないと書く。正味売却価額との差額を超えることが明らかなら、超過額は各グループへ配分します
まとめ
- 減損とは収益性の低下により投資額の回収が見込めなくなった状態で、減損処理は取得原価基準の下での帳簿価額の臨時的な減額です。時価評価ではないので評価益は計上しません。戻入れも行いません
- 判定の単位は概ね独立したキャッシュ・フローを生み出す最小の単位で、兆候は4つの例示です
- 認識は割引前将来キャッシュ・フローの総額と帳簿価額の比較で、見積期間は経済的残存使用年数と20年のいずれか短い方です。20年を超える場合は20年経過時点の回収可能価額を加えます
- 測定は回収可能価額(正味売却価額と使用価値のいずれか高い方)までの減額で、減損損失は比例配分等で構成資産に配分します
- 共用資産とのれんは、原則としてより大きな単位で判定し、増えた減損損失を共用資産・のれんに配分します
- 不動産の正味売却価額の時価は、適用指針により不動産鑑定評価基準に基づいて算定し、対応する価格は正常価格です
減損の前提になる会計公準や取得原価主義の位置づけは会計学の重要論点で、他の論点の答案例は会計学の頻出論点パターン集で確認してください。
この記事に出てくる用語
用語集をすべて見る不動産鑑定士試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別トレーニング、鑑定評価基準の穴埋めドリル、論証カード、基準・条文の原文。鑑定士試験の勉強に使う教材をひとつのアプリにまとめました。