
不動産鑑定における新規賃料の4手法を計算例で比較 - 積算法・賃貸事例比較法ほか
不動産鑑定における新規賃料の4手法を計算例で比較。積算法(基礎価格×期待利回り+必要諸経費等)、賃貸事例比較法、収益分析法の算式・計算過程を事務所ビルの統一事例で解説。実質賃料と支払賃料の違い、各手法の特徴と使い分けも整理します。
新規賃料の鑑定評価
新規賃料とは、新たに賃貸借契約を締結する場合に適正と認められる賃料です。継続賃料が既存の契約関係を前提とするのに対し、新規賃料は自由な市場において成立する賃料を求めるものです。
本記事は、新規賃料の4手法(積算法・賃貸事例比較法・収益分析法ほか)を具体的な数値の計算例で比較することに特化しています。新規賃料の概念や各手法の考え方の全体像は新規賃料の求め方で解説しているので、あわせてご覧ください。
不動産の賃料を求める鑑定評価の手法は、新規賃料にあっては積算法、賃貸事例比較法、収益分析法等がある。
― 不動産鑑定評価基準 総論第7章第2節
本記事では、新規賃料を求める主要な手法を計算例つきで比較し、それぞれの特徴と使い分けを解説します。
新規賃料評価の共通前提
本記事では、以下の条件を統一して各手法を比較します。
| 項目 | 内容 |
|---|---|
| 対象不動産 | 事務所ビル1フロア(100m2) |
| 所在地 | 主要駅徒歩5分の商業地域 |
| 建物構造 | RC造10階建て(築5年) |
| 契約形態 | 普通建物賃貸借 |
| 契約期間 | 2年 |
| 保証金 | 月額賃料の10ヶ月分 |
実質賃料と支払賃料
新規賃料の鑑定評価においては、実質賃料と支払賃料の区別を理解しておく必要があります。
実質賃料とは、賃料の種類の如何を問わず賃貸人等に支払われる賃料の算定の期間に対応する適正なすべての経済的対価をいい、純賃料及び不動産の賃貸借等を継続するために通常必要とされる諸経費等から成り立つものである。
― 不動産鑑定評価基準 総論第7章第2節
実質賃料 = 純賃料 + 必要諸経費等

支払賃料 = 実質賃料 − 一時金の運用益・償却額鑑定評価では実質賃料を求めることが原則です。支払賃料は、一時金の授受条件が付された場合に実質賃料から逆算して求めます。
手法1:積算法
意義と算式
積算法は、対象不動産について、価格時点における基礎価格を求め、これに期待利回りを乗じて得た額に必要諸経費等を加算して対象不動産の試算賃料を求める手法である(この手法による試算賃料を積算賃料という。)。
― 不動産鑑定評価基準 総論第7章第2節
各要素の解説
| 要素 | 内容 |
|---|---|
| 基礎価格 | 積算賃料を求めるための基礎となる価格。原価法と取引事例比較法により求める |
| 期待利回り | 不動産取得に要した資本に対して期待される純収益の割合。還元利回りを求める方法に準ずる |
| 必要諸経費等 | 減価償却費、維持管理費、公租公課、損害保険料、貸倒れ準備費、空室損失相当額 |
計算例
ステップ1:基礎価格の算定
| 項目 | 金額 |
|---|---|
| 土地(持分相当額) | 80,000,000円 |
| 建物(持分相当額) | 40,000,000円 |
| 基礎価格 | 120,000,000円 |
ステップ2:純賃料の算定
| 項目 | 数値 |
|---|---|
| 基礎価格 | 120,000,000円 |
| 期待利回り | 4.0% |
| 純賃料(年額) | 4,800,000円 |
ステップ3:必要諸経費等の算定
| 費目 | 年額 |
|---|---|
| 減価償却費 | 1,000,000円 |
| 維持管理費 | 600,000円 |
| 公租公課 | 800,000円 |
| 損害保険料 | 60,000円 |
| 貸倒れ準備費 | 40,000円 |
| 空室等損失相当額 | 300,000円 |
| 必要諸経費等合計 | 2,800,000円 |
ステップ4:積算賃料
月額換算:633,333円(m2あたり月額6,333円)
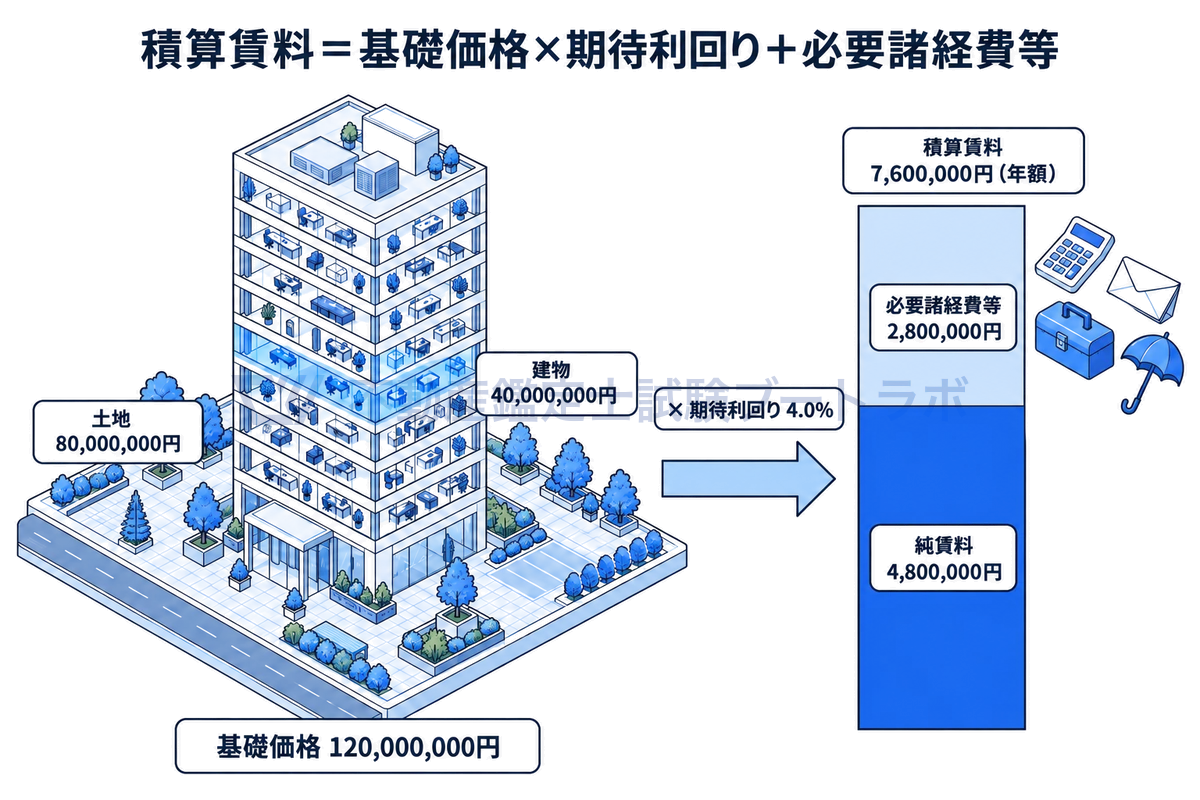
純賃料+必要諸経費等=積算賃料
積算法における期待利回りは、収益還元法における割引率を求める方法に準じて求める。
手法2:賃貸事例比較法
意義と算式
賃貸事例比較法は、まず多数の新規の賃貸借等の事例を収集して適切な事例の選択を行い、これらに係る実際実質賃料に必要に応じて事情補正及び時点修正を行い、かつ、地域要因の比較及び個別的要因の比較を行って求められた賃料を比較考量し、これによって対象不動産の試算賃料を求める手法である(この手法による試算賃料を比準賃料という。)。
― 不動産鑑定評価基準 総論第7章第2節
取引事例比較法の賃料版といえる手法であり、適用の手順は価格を求める場合と同様です。
計算例
事例の設定:
| 項目 | 事例A | 事例B | 事例C |
|---|---|---|---|
| 実質賃料(m2・月) | 6,500円 | 5,800円 | 7,000円 |
| 所在地 | 同一駅徒歩3分 | 隣駅徒歩7分 | 同一駅徒歩2分 |
| 契約時点 | 6ヶ月前 | 1年前 | 3ヶ月前 |
| 面積 | 120m2 | 80m2 | 150m2 |
| 築年数 | 3年 | 8年 | 2年 |
事例Aの比準計算:
| 補正項目 | 補正率 | 理由 |
|---|---|---|
| 事情補正 | 100/100 | 正常な取引 |
| 時点修正 | 101/100 | 賃料水準が微増傾向 |
| 地域要因比較 | 100/102 | 対象が駅からやや遠い |
| 個別的要因比較 | 100/98 | 対象が築年数やや古い |
各事例の比準結果:
| 事例 | 比準賃料(m2・月) |
|---|---|
| 事例A | 6,568円 |
| 事例B | 6,230円 |
| 事例C | 6,420円 |
比較考量の結果:
類似性の高い事例A・Cを重視して、比準賃料 6,450円/m2(月額645,000円、年額7,740,000円)と決定します。
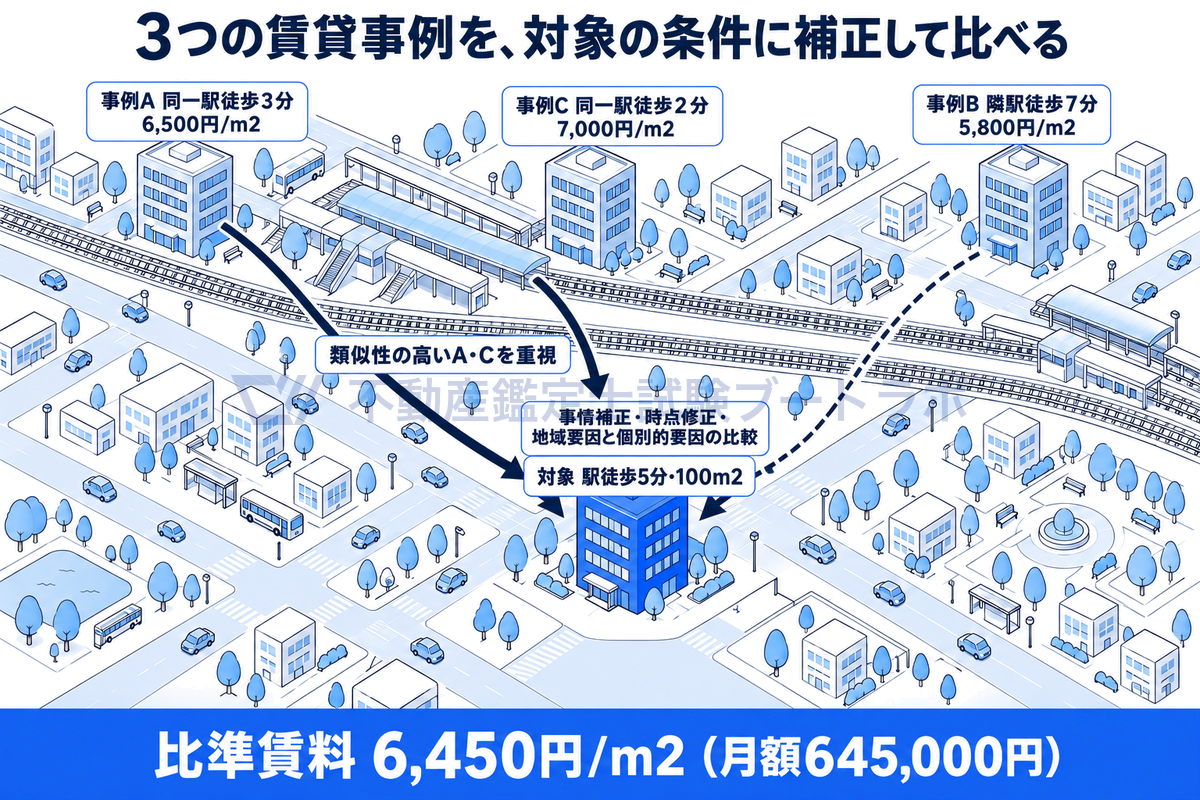
3事例を補正して比準賃料へ
手法3:収益分析法
意義
収益分析法は、一般の企業経営に基づく総収益を分析して対象不動産が一定期間に生み出すであろうと期待される純収益を求め、これに必要諸経費等を加算して対象不動産の試算賃料を求める手法です。
この手法は、事業用不動産のように、不動産の収益性が事業の経営と密接に関連する場合に特に有効です。
算式
計算例
対象不動産を事務所として使用する企業の収益から、不動産に帰属する部分を分析します。
ステップ1:企業の収益分析
| 項目 | 年額 |
|---|---|
| 企業の総売上高 | 200,000,000円 |
| 売上原価 | 120,000,000円 |
| 販管費(不動産関連費用除く) | 50,000,000円 |
| 適正利潤 | 15,000,000円 |
| 不動産に帰属する残余 | 15,000,000円 |
ステップ2:不動産への配分
事務所として使用する面積は全体の50%と仮定した場合:
ステップ3:収益分析賃料
| 項目 | 金額 |
|---|---|
| 純収益(収益純賃料)= 7,500,000円 − 必要諸経費等 2,800,000円 | 4,700,000円 |
| 必要諸経費等の加算(積算法と同額。不動産関連費用はステップ1で控除していない) | 2,800,000円 |
| 収益分析賃料(年額) | 7,500,000円 |
月額換算:625,000円(m2あたり月額6,250円)
手法4:開発法の考え方の活用
新規賃料の評価において、開発法の考え方を活用する場合があります。これは、対象不動産の最有効使用の建物を想定し、その建物から得られる賃料水準を逆算する方法です。
直接的な計算手法というよりも、他の手法の検証に用いられることが多い方法です。なお、基準が新規賃料を求める手法として挙げているのは積算法・賃貸事例比較法・収益分析法であり、開発法はこれに含まれません。
4手法の結果比較
同一物件について4つの手法を適用した結果を比較します。
| 手法 | 試算賃料(年額) | 月額m2単価 | 特徴 |
|---|---|---|---|
| 積算法 | 7,600,000円 | 6,333円 | 費用性に着目。基礎価格と利回りから算出 |
| 賃貸事例比較法 | 7,740,000円 | 6,450円 | 市場性に着目。類似事例の賃料を比準 |
| 収益分析法 | 7,500,000円 | 6,250円 | 収益性に着目。事業収益から配分 |
試算賃料の調整
鑑定評価の三方式と同様に、複数の手法で求めた試算賃料を調整して鑑定評価額を決定します。
| 手法 | 試算賃料 | 説得力の検討 |
|---|---|---|
| 積算法 | 7,600,000円 | 基礎価格の把握は適切。期待利回りの設定にやや幅がある |
| 賃貸事例比較法 | 7,740,000円 | 類似事例が豊富で信頼性が高い |
| 収益分析法 | 7,500,000円 | 企業の収益配分に主観が入る余地あり |
事務所ビルの場合、賃貸市場が成熟しており事例も豊富なため、賃貸事例比較法の結果が重視されることが一般的です。
鑑定評価額(新規実質賃料):7,680,000円(年額)、月額640,000円
実質賃料から支払賃料への換算
契約に当たって一時金が授受される場合における支払賃料は、実質賃料から、当該一時金について賃料の前払的性格を有する一時金の運用益及び償却額並びに預り金的性格を有する一時金の運用益を控除して求めるものとする。
― 不動産鑑定評価基準 総論第7章第2節
保証金10ヶ月分(6,400,000円)が授受される場合:
| 項目 | 金額 |
|---|---|
| 実質賃料(月額) | 640,000円 |
| 保証金運用益(年利2%、月割) | ▲10,667円 |
| 支払賃料(月額) | 629,333円 |
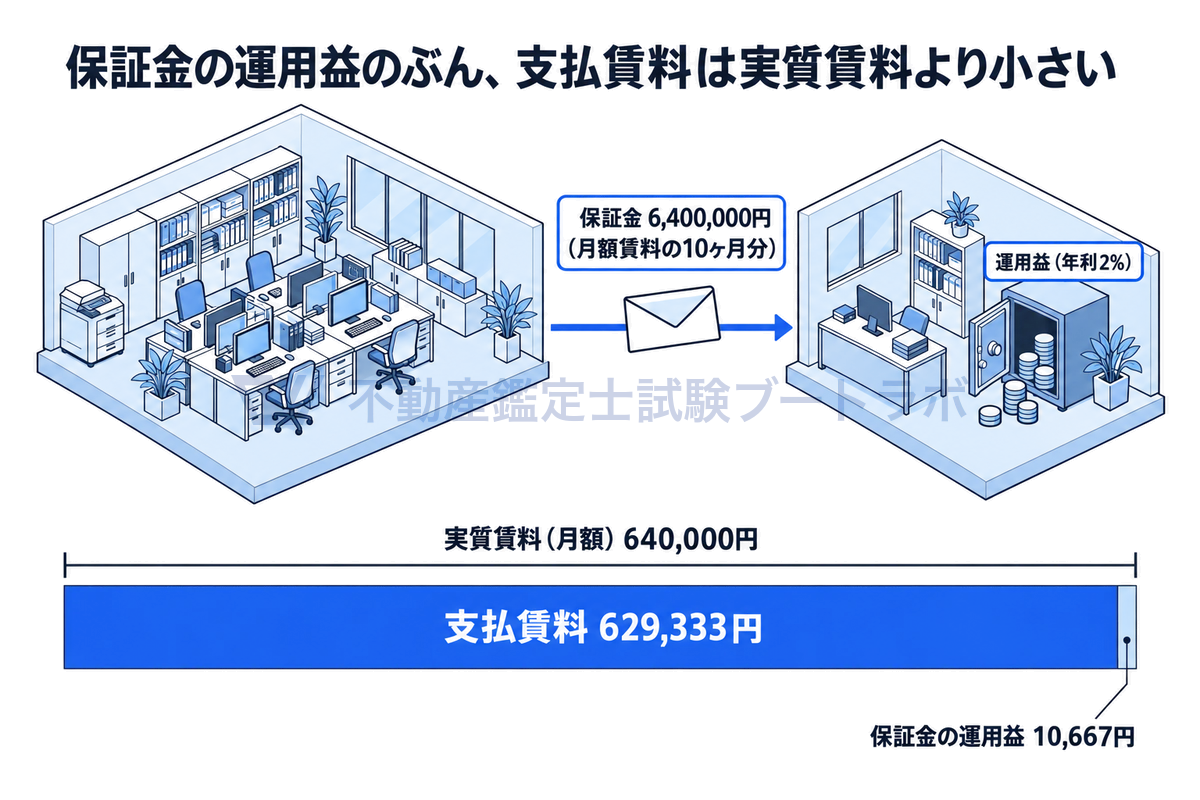
保証金の運用益を差し引く
賃貸事例比較法で使用する事例の賃料は、支払賃料ベースで比較する。
各手法の適用場面
| 手法 | 特に有効な場面 |
|---|---|
| 積算法 | 基礎価格と期待利回りを的確に把握できる場合 |
| 賃貸事例比較法 | 類似の新規賃貸借事例が豊富に存在する場合 |
| 収益分析法 | 企業経営と不動産収益の関係が明確な場合 |
実務では、オフィスビルや店舗など賃貸事例が豊富な物件では賃貸事例比較法が最も重視され、郊外の工場用地など事例が乏しい物件では積算法の説得力が高くなります。
まとめ
新規賃料の鑑定評価では、積算法(費用性)、賃貸事例比較法(市場性)、収益分析法(収益性)という三方式の考え方が賃料評価にも適用されます。それぞれの手法が異なる角度から賃料水準を捉えるため、複数の手法を併用して調整することが原則です。
継続賃料の4手法を計算例で比較、新規賃料の求め方、鑑定評価基準の全体像もあわせて学習してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


