
不動産鑑定における土地残余法とは?適用条件と計算
更地の収益価格を求める土地残余法の定義・計算手順・数値例を解説。最有効使用の建物を想定し、複合不動産の純収益から建物帰属純収益を控除して土地に帰属する純収益を還元する5ステップ。想定建物は新築が要件である理由も整理。
土地残余法とは
不動産鑑定評価における土地残余法とは、収益還元法の応用手法の一つであり、更地に最有効使用の賃貸用建物等の建築を想定し、複合不動産の純収益から建物等に帰属する純収益を控除して、土地に帰属する純収益を求め、これを土地の還元利回りで還元して土地の収益価格を求める手法です。
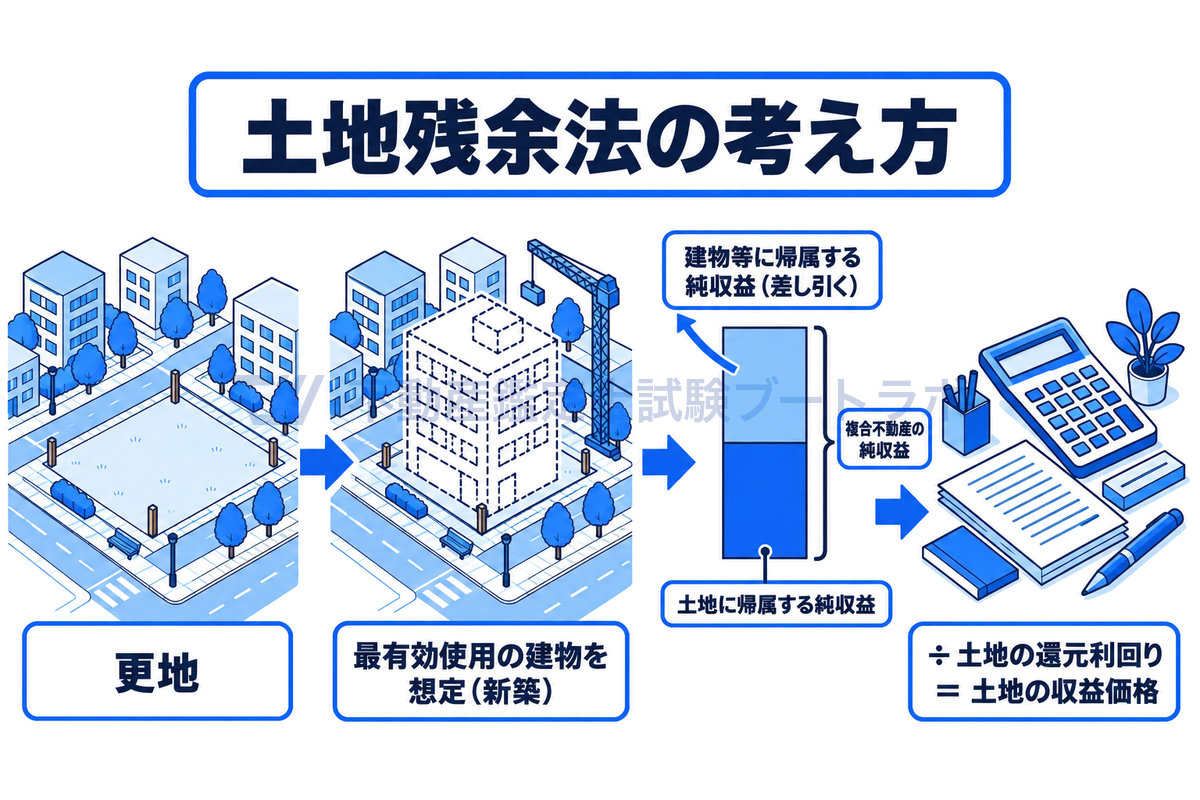
土地残余法の考え方の流れ
基本式は次のとおりです。
更地の評価における位置づけ
更地の鑑定評価では、取引事例比較法による比準価格と並んで、土地残余法による収益価格が重要な試算価格です。
更地の鑑定評価額は、更地並びに配分法が適用できる場合における建物及びその敷地の取引事例に基づく比準価格並びに土地残余法による収益価格を関連づけて決定するものとする。
― 不動産鑑定評価基準 各論第1章第1節
| 手法 | 試算価格 | 更地評価での位置づけ |
|---|---|---|
| 取引事例比較法 | 比準価格 | 中心的な手法 |
| 土地残余法 | 収益価格 | 原則適用 |
| 配分法 | 比準価格 | 複合不動産から土地価格を抽出 |
| 原価法 | 積算価格 | 再調達原価が把握できる場合 |
| 開発法 | 開発法による価格 | 面積が大きい場合等 |
土地残余法の適用条件
土地残余法を適用する際には、想定する建物についての要件があります。
想定建物の要件
想定する建物は、最有効使用の賃貸用建物等であり、新築又は築後間もないものであることが求められます。
この要件は、建物に帰属する純収益を適切に把握するために必要です。築年数が経過した建物を想定すると、建物の価値や帰属純収益の算定に不確実性が増すためです。
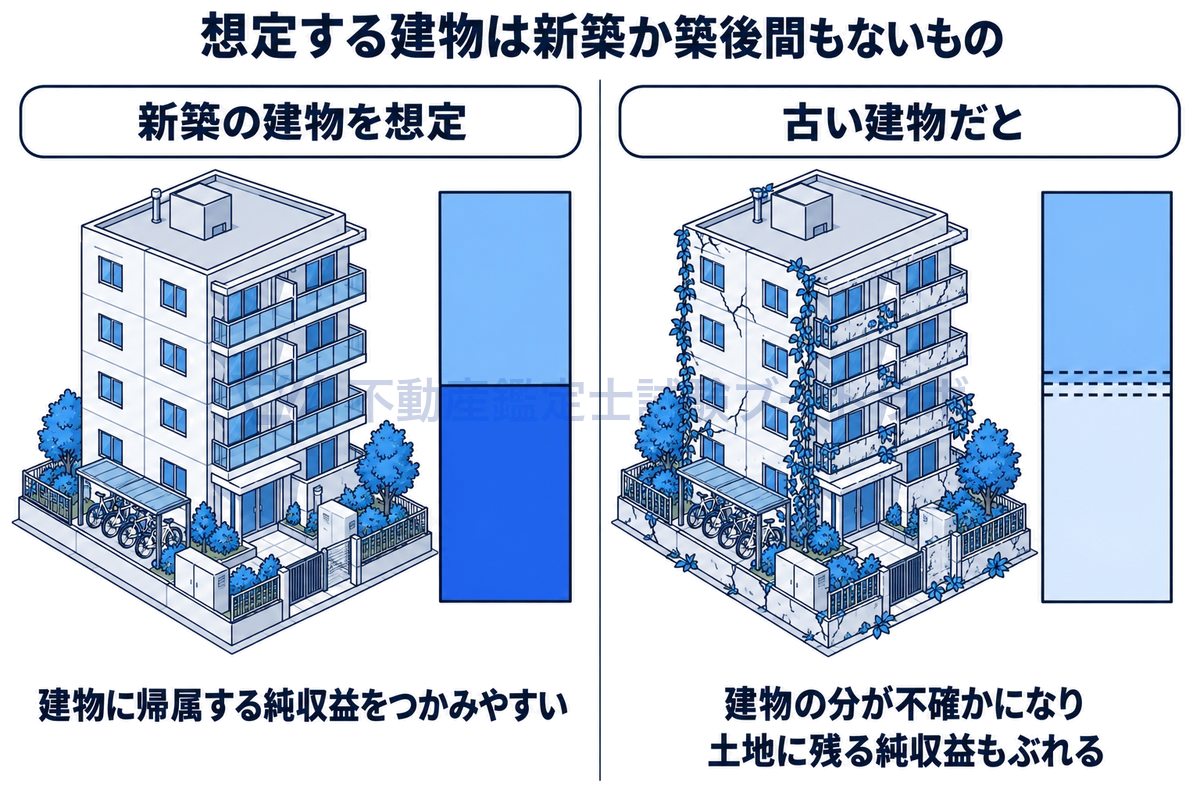
想定建物は新築か築後間もないもの
計算の手順
ステップ1:最有効使用の建物を想定
対象更地に最有効使用の賃貸用建物等の建築を想定します。例えば、商業地の更地であれば事務所ビル、住宅地であれば賃貸マンション等を想定します。
ステップ2:複合不動産の純収益を算定
想定した建物等と土地からなる複合不動産が生み出す純収益を算定します。
ステップ3:建物等に帰属する純収益を算定
建物の再調達原価(建築費)に建物の還元利回りを乗じて、建物等に帰属する純収益を求めます。
建物の還元利回りには、投資利回り部分と資本回収部分(償却相当分)が含まれます。
ステップ4:土地に帰属する純収益を算定
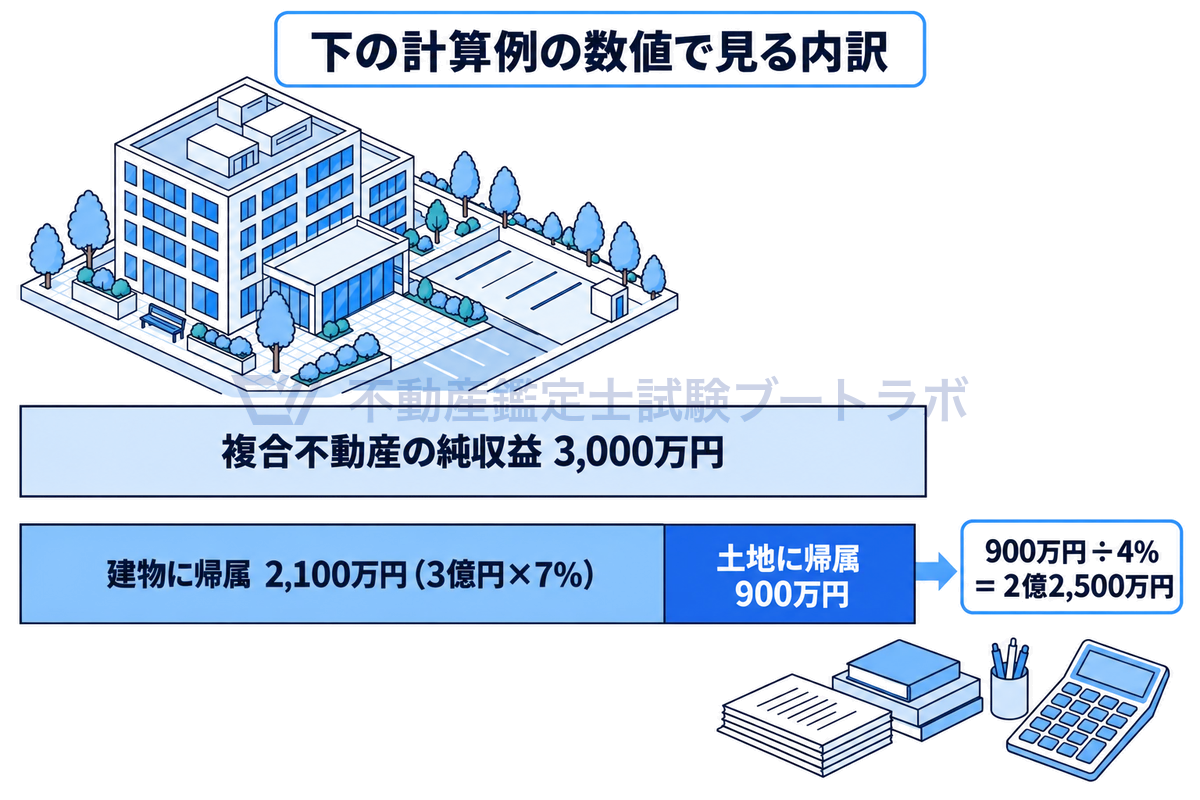
計算例で見る純収益の内訳
ステップ5:土地の収益価格を算定
計算例
| 項目 | 金額・率 |
|---|---|
| 想定建物のRC造事務所ビル建築費(再調達原価) | 3億円 |
| 複合不動産の年間総収益 | 5,000万円 |
| 複合不動産の年間総費用 | 2,000万円 |
| 複合不動産の年間純収益 | 3,000万円 |
| 建物の還元利回り | 7%(投資利回り4% + 償却率3%) |
| 土地の還元利回り | 4% |
土地残余法の留意点
| 留意点 | 内容 |
|---|---|
| 想定建物の妥当性 | 最有効使用の建物として合理的な想定であること |
| 賃料水準の把握 | 新規賃料として適正な水準を設定すること |
| 建物帰属純収益の精度 | 建築費と建物の還元利回りが適切であること |
| 土地の還元利回り | 対象地域の特性を踏まえた適切な率であること |
試験での出題ポイント
短答式試験
- 土地残余法の定義と基本計算式
- 更地の鑑定評価における位置づけ(原則適用)
- 想定建物の要件(新築又は築後間もないもの)
- 土地に帰属する純収益の求め方
論文式試験
- 土地残余法の意義と計算手順
- 更地の鑑定評価における土地残余法の位置づけ
- 建物帰属純収益の求め方と留意点
まとめ
土地残余法は、更地の収益価格を求めるための収益還元法の応用手法であり、最有効使用の建物を想定し、複合不動産の純収益から建物等に帰属する純収益を控除して土地に帰属する純収益を求め、土地の還元利回りで還元します。
更地の鑑定評価では比準価格と並んで原則的に適用すべき手法であり、想定建物の妥当性や各種利回りの設定が結果を左右する重要なポイントです。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


